Зарубежная и отечественная практика подразделяет финансовые рынки на:
Эволюция и развитие мировой экономики
В 1998 г. на рынке евробумаг появились рублевые евробонды . Рублевые еврооблигации относятся к классу ценных бумаг с двойной валютной деноминацией. Все расчеты по ним (продажа, покупка, погашение, выплата процентов) осуществляются в долларах США, но по текущему рублевому курсу.
Еврорынок — это рынок, на котором проводятся операции по кредитам и займам в евровалюте.
Евровалюта — это конвертируемая валюта какой-либо страны, переведенная на счета иностранных банков и используемая ими для операции во всех странах, включая страну — эмитента этой валюты.
 Еврорынки не являются правительственными, государственными рынками. Их возникновение обусловлено потребностями предприятий, инвесторов, а также некоторых стран. Операции на еврорынках ускользают от государственного валютного регулирования и от налогового законодательства конкретной страны.
Еврорынки возникли в конце 50-х гг. К числу причин их возникновения относят:
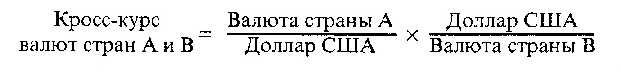
Допустим, что нам необходимо определить кросс-курс двух национальных валют стран А и В. Расчет кросс-курса данных валют можно произвести по следующей формуле:
Международные кредитно-финансовые отношения охватывают систему отношений, связанных с движением ссудного капитала на мировом кредитном и финансовом рынках. Мировой рынок ссудных капиталов возник на основе международных операций, национальных рынков ссудных капиталов, развиваясь в ходе их интернационализации.
 Мировой рынок ссудных капиталов приобрел в последнее время стремительное развитие.
Такое развитие обусловлено: долгосрочными тенденциями движения ссудного капитала, общей либерализацией внутригосударственного законодательства, регулирующего это движение на национальном уровне, расширением действия ценных бумаг, интеграционными процессами. Мировой рынок ссудных капиталов охватывает совокупность различных компаний; банков, валютно-кредитных учреждений, обеспечивающих движение ссудного капитала в международном масштабе.
Бурное развитие международных финансово-кредитных отношений в последней четверти XX века привело к тому, что рынок ссудных капиталов стал одним из важнейших факторов международных экономических отношений.
Основными факторами, определяющими цену опциона являются следующие.
1. Внутренняя ценность опциона (intrinsic value). Внутренняя ценность для опциона покупателя определяется мерой превышения курса спот базовой цены опциона, а для опциона продавца — мерой превышения базовой цены курса спот. Другими словами, внутренняя стоимость опциона представлена той суммой, которую можно получить при немедленном исполнении опциона. Поэтому чем больше опционная премия. тем выше внутренняя ценность опциона.
Постоянные изменения обменных курсов создают ситуацию риска на валютном рынке. Реакция отдельных экономических агентов на колебания валютных курсов не одинакова. Одни не желают зависеть от этих колебаний, стремясь избежать риска или, по крайней мере его снизить. В целях защиты от риска проводятся специальные валютные операции, называемые хеджированием (hedge), а сами экономические агенты, страхующие валютные риски, называются хеджерами.
Валютный опцион является контрактом, заключенным между продавцом (его принято называть надписателем — writer) и покупателем (держателем) опциона. В соответствии с контрактом продавец обязан купить или продать определенную сумму валюты по установленной цене в любое время, вплоть до истечения срока контракта. Что же касается покупателя опциона, то он приобретает право купить или продать валюту по цене, установленной контрактом только в том случае, если ему это выгодно. В этом состоит важнейшее различие между опционом, с одной стороны, и форвардными и фьючерсными контрактами, с другой стороны. Действительно, форвардные и фьючерсные контракты должны быть выполнены в любом случае, обе стороны должны рассчитаться друг с другом в день поставки валюты. Иная ситуация складывается в случае валютного опциона, который дает его держателю право, но отнюдь не обязанность на совершение валютной сделки в будущем по заранее установленному курсу.
На рынке форвард используют два основных способа котировок: аутрайт (outright) и своп (swap). Котировка аутрайт по форме схожа с котировкой обменного курса на рынке спот: она сводится к определению форвардного курса обмена, выраженного путем приравнивания различных валют к одной. Однако на форвардном рынке чаще применяют котировку своп. Этот способ котировки осуществляется следующим образом: за основу принимается обменный курс спот, к которому добавляется или вычитается определенный процент. Необходимость добавления или вычитания определенного процента вытекает из природы котировки своп и, в свою очередь, зависит от того имеется премия или дисконт по данной валюте. Банки и их клиенты из своего опыта работы знают результаты валютной сделки и для получения ставки своп в случае прямой котировки добавляют премию к курсу спот или вычитают из нее дисконт. Если имеет место обратная котировка, то дисконт прибавляется к курсу спот, а премия вычитается из него.